Sparkling in Telegram
Open de bot, log in met e-mail en krijg binnen een minuut een self-custodial wallet. Niets te installeren — de bot werkt direct in je chats.
Open in TelegramPerpetual futures zijn crypto futures zonder einddatum. Met margin en leverage open je een long- of shortpositie op de koers van een crypto-asset. Die positie loopt door tot jij hem sluit of tot hij wordt geliquideerd. De hefboom vergroot je winst, maar net zo goed je verlies.
Mechaniek en productinformatie gecontroleerd op 12-10-2026. Formules voor margin, funding en liquidatie komen uit de documentatie van Hyperliquid (2026).
Let op: perpetual futures zijn derivaten met leverage. Een kleine koersbeweging tegen je in kan je volledige margin kosten, en een positie kan snel en volledig worden geliquideerd, ook bij een korte piek in de koers. Er is geen garantie op winst. Deze pagina is informatief en geen persoonlijk beleggingsadvies.
Een perpetual future is een crypto-derivaat zonder einddatum. Een gewone future loopt af op een vaste datum; een perpetual blijft bestaan zolang jij de positie openhoudt. Periodieke funding-betalingen tussen longs en shorts houden de contractprijs dicht bij de spotprijs.
De funding rate voorkomt dat de contractprijs wegdrijft: ligt het contract te hoog, dan betalen longs aan shorts, ligt het te laag, dan andersom.
Je koopt dus geen munt, maar een contract op de koers, met margin als onderpand.
Ben je nieuw in crypto, lees dan eerst de basis van crypto trading voordat je aan derivaten begint.
Een dated future eindigt op een vaste datum en wordt dan afgerekend; een perpetual loopt door. Bitcoin futures bestaan overigens in beide vormen.
De Amerikaanse toezichthouder CFTC omschrijft de meeste crypto futures als het recht om later een bedrag te ontvangen of te betalen, vaak in contanten afgerekend op basis van een index. Dat is VS-context, geen Nederlandse regel.
| Future met einddatum | Perpetual future | |
|---|---|---|
| Einddatum | Ja, vast in het contract | Nee, loopt door |
| Hoe de prijs bij spot blijft | Convergentie naar de afrekening op de einddatum | Periodieke funding-betalingen |
| Doorlopende kosten | Geen funding | Je betaalt of ontvangt funding zolang de positie openstaat |
| Wat er aan het eind gebeurt | Afrekening of doorrollen naar een nieuw contract | Sluiten wanneer jij dat doet of wanneer liquidatie volgt |
Een long wint als de koers stijgt en verliest als die daalt; een short werkt omgekeerd. Winst en verlies schalen met de notional, de totale waarde van je positie, en niet met je margin.
Een voorbeeld met hypothetische getallen: je positie heeft een notional van € 1.000. Stijgt de koers 5%, dan staat een long € 50 in de plus en een short € 50 in de min. Daalt de koers 5%, dan is het andersom. Dat geldt ongeacht je margin; heb je € 100 margin, dan is € 50 de helft van je inzet. Dat is het effect van leverage.
Margin is je onderpand, leverage de verhouding tussen positiegrootte en margin. Rekenvoorbeeld: bij 10x leverage kost een tegenbeweging van ongeveer 10% je volledige margin. Als vuistregel deel je 100% door de leverage: zo groot is ongeveer de koersbeweging die je margin opslokt.
Bij Hyperliquid is de margin om te openen gelijk aan positiegrootte x mark price, gedeeld door de leverage. Liquidatie komt eerder, door de maintenance margin, kosten en funding. Hyperliquid controleert de leverage bovendien alleen bij het openen; daarna houd je zelf in de gaten hoeveel ruimte je nog hebt.
Simpel gezegd is je equity je margin plus of min het resultaat van je open positie. De afstand tussen equity en maintenance margin is je buffer. Hoe kleiner die is, hoe minder koersbeweging je kunt opvangen.
Bij Hyperliquid kies je tijdens het openen tussen cross margin, de standaard, en isolated margin. Met cross margin deelt een positie het onderpand van je hele cross-account. De liquidatieprijs hangt dan af van dat totale onderpand en staat los van de ingestelde leverage.
Isolated margin houdt het onderpand bij die ene positie; een liquidatie raakt je andere posities niet. De keerzijde: bij hoge leverage ligt de liquidatieprijs dichter bij je instap.
Funding is een periodieke betaling tussen longs en shorts. Ligt de contractprijs boven de index price, dan betalen longs aan shorts; ligt hij eronder, dan betalen shorts aan longs, berekend over de positiegrootte. Die richting kan omslaan terwijl je positie openstaat.
Bij Hyperliquid is de betaling positiegrootte x oracle price x funding rate. De grondslag is dus je notional, ongeacht je inzet. Rekenkundig raakt dezelfde rate bij hogere leverage een groter deel van je inzet. Hyperliquid verrekent funding elk uur, rechtstreeks tussen traders en zonder fee op de betaling zelf; andere platforms kunnen een ander interval gebruiken.
Zit je aan de betalende kant, dan kost je positie ook bij een vlakke koers geld. De Terms of Service van Sparkling (versie 24-05-2026) noemen funding eveneens als mogelijke lopende kosten.
Je wordt geliquideerd zodra je account equity onder de maintenance margin zakt; je positie wordt dan gesloten. Ook de Terms of Service van Sparkling noemen dit: een gehefboomde positie kan volledig worden geliquideerd, ook tijdens een korte volatiliteitspiek, en dan kun je je volledige margin kwijt zijn. Bij Hyperliquid gaat dat zo:
Je krijgt de maintenance margin dan niet terug en een cross-account kan op nul equity eindigen.
Je kunt een stop loss plaatsen of zelf sluiten voordat de mark price je liquidatieprijs bereikt, om de maintenance margin niet kwijt te raken.
De index price (bij Hyperliquid: oracle price) bepaalt funding; de mark price bepaalt margin-eisen en liquidatie. De laatste orderboekprijs kan van beide afwijken.
| Prijs | Bron | Gebruikt voor |
|---|---|---|
| Last price | Laatste trade in het orderboek | De koers in de grafiek; geen basis voor liquidatie |
| Index price (oracle price) | Gewogen mediaan van spotprijzen op externe exchanges | Funding |
| Mark price | Mix van oracle price, orderboek en perp-prijzen op externe exchanges | Margin-eisen, liquidatie, take profit, stop loss, ongerealiseerd resultaat |
Bij hoge volatiliteit of hoge leverage kan de mark price flink afwijken van de orderboekprijs. Een geschatte liquidatieprijs is dus geen vaste grens: liquiditeit, funding en andere posities kunnen hem verschuiven.
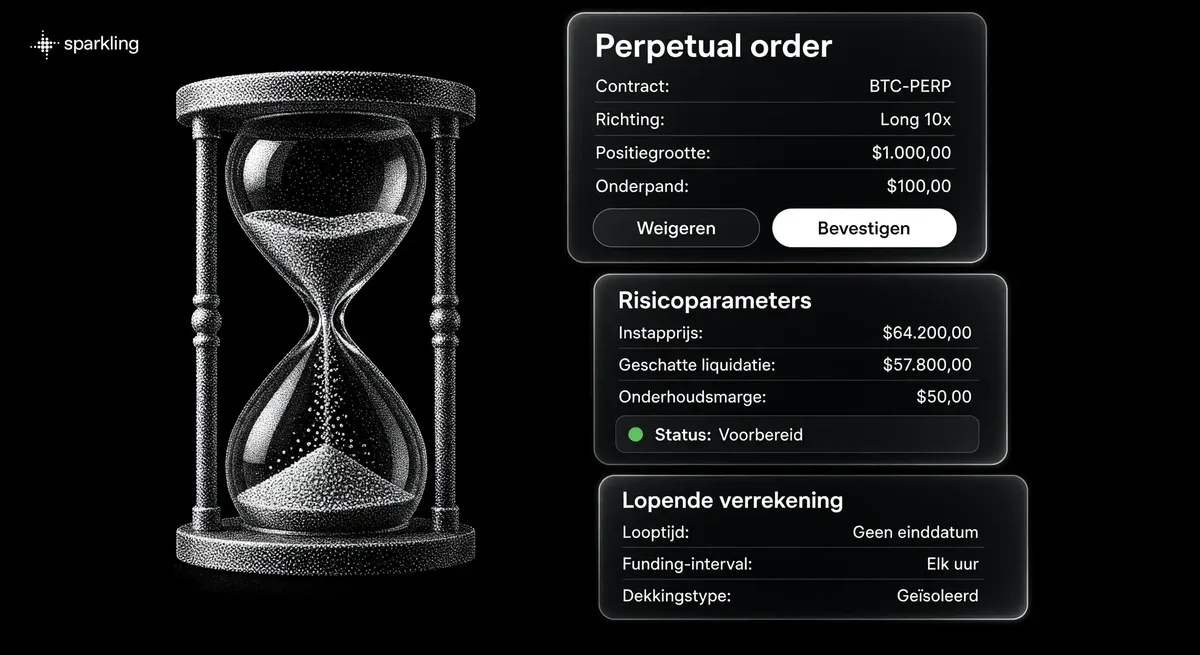
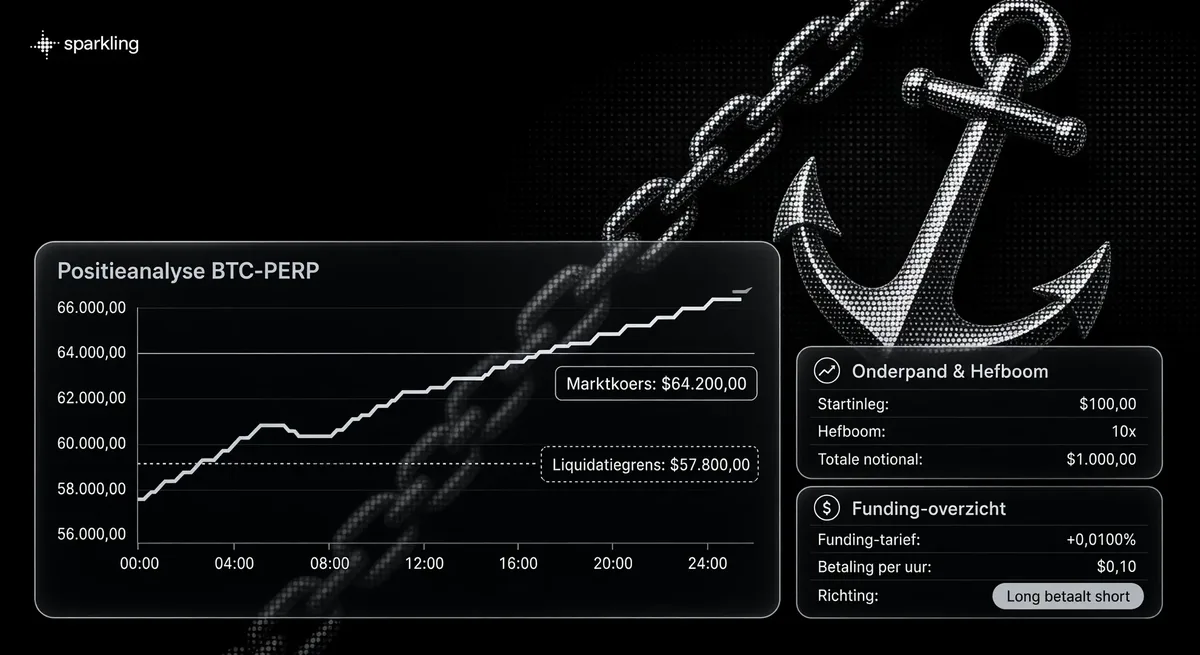
Een positie van € 1.000 met 10x leverage vraagt € 100 margin. Ongeveer 10% tegenbeweging kost je hele inzet, en liquidatie volgt al eerder. Dit is een voorbeeld met hypothetische getallen: het zijn geen limieten, tarieven of marktcondities van Sparkling of Hyperliquid. Ook de hefboomniveaus tot 50x zijn illustratief: algemene rekenkunde, geen aanwijzing van wat je in Nederland kunt kiezen.
Per leverage, nog vóór maintenance margin, kosten en funding:
| Leverage | Margin bij € 1.000 notional | Tegenbeweging tot margin op is (ongeveer) |
|---|---|---|
| 2x | € 500 | 50% |
| 10x | € 100 | 10% |
| 20x | € 50 | 5% |
| 50x | € 20 | 2% |
Nu de liquidatieprijs. Neem een isolated long op een crypto-asset met koers 100: positiegrootte 10, notional € 1.000, margin € 100. Stel de maintenance margin op een hypothetische 5% van de notional. De liquidatieprijs ligt dan rond 94,74, ongeveer 5,3% onder je instap in plaats van bij 90. Op dat punt staat er nog ongeveer € 47,37 equity, en bij een backstop-liquidatie krijg je die niet terug.
Tot slot funding. Bij een hypothetische funding rate van 0,01% per uur, met jou aan de betalende kant, kost € 1.000 notional € 0,10 per uur of € 2,40 per dag, ook bij een vlakke koers. Kosten en funding gaan van je equity af en schuiven je liquidatieprijs richting je instap.
Puur als illustratieve rekensom, zonder te zeggen dat zo’n stand in Nederland beschikbaar is: 100% gedeeld door 200x leverage geeft ongeveer 0,5%, nog vóór kosten en funding. Liquidatie komt nog eerder, omdat de maintenance margin overblijft. Een korte piek die een minuut later weg is, kan je positie dan al hebben gesloten.
Zo’n hefboom kan voor retailklanten ook juridisch begrensd zijn, want perpetual futures kunnen als CFD gelden. In haar statement over derivaten binnen de nationale CFD-maatregelen van 24-02-2026 schrijft ESMA dat derivaten die als perpetual futures worden verkocht waarschijnlijk onder die maatregelen vallen als ze aan de CFD-definitie voldoen. Naam, funding rate of handelsplek doen daarbij niet ter zake; beslissend is een juridische analyse van het product.
De maatregelen stammen uit 2018 (zie het ESMA-persbericht over productinterventie bij CFD’s en binaire opties van 27-03-2018). In Nederland gelden ze via het besluit van de AFM over productinterventie bij CFD’s van 18-04-2019, sinds 19-04-2019 van kracht voor onbepaalde tijd. Valt een product onder de CFD-regels en ben je retailklant, dan geldt onder meer:
Dat maakt niet alle perpetuals verboden, maar de CFD-regels zijn ook niet bij voorbaat uitgesloten.
Controleer bij een app voor crypto futures of dit klopt:
De AFM waarschuwt voor nepplatformen die gegarandeerde winsten beloven via een zogenaamd automatisch handelsplatform, voor nep-wallet-apps en voor oplichters die je via WhatsApp of Telegram benaderen.
Meer criteria en soorten apps vind je bij crypto apps vergelijken.
Sparkling is een crypto trading app met een agent. Volgens sparkl.ing (2026) lopen perps in Sparkling via Hyperliquid en volgen ze de regels van dat platform; ze zijn gasless en hebben ingebouwde risicolimieten. Trading fees staan in de quote voordat je ondertekent.
Zelf handelen doet de agent niet. Sparkling is beschikbaar via Telegram en als webapp op app.sparkl.ing. Wil je de voorbereiding van de agent combineren met instapmomenten op basis van signalen, lees dan meer over crypto trading signals.
Kun je het verlies van je volledige inzet dragen? Twijfel je, sla de order dan over of pas hem aan. Bevestigen is jouw beslissing.
Voor Nederland is de beschikbaarheid van perps in Sparkling niet bevestigd. Beschikbaarheid hangt af van jurisdictie en gebruiker; perps zijn niet beschikbaar voor personen uit de VS en verboden jurisdicties. Deze pagina is daarom geen uitnodiging om vanuit Nederland een perp te openen.
Wat je zelf kunt nagaan:
Een vermelding in een cryptoregister van de AFM of ESMA zegt niet dat een partij financiële instrumenten mag aanbieden. In haar Q&A voor cryptopartijen schrijft de AFM dat een cryptoderivaat een financieel instrument onder MiFID II kan zijn; dan is een MiFID II-vergunning nodig en volstaat een MiCA-vergunning als aanbieder van cryptoactivadiensten niet. Of dat voor een concreet product geldt, vraagt een juridische beoordeling.
Op deze pagina is niet vastgesteld welke vergunning of notificatie voor de betrokken juridische entiteit en de aangeboden diensten van toepassing is. Controleer de actuele status bij de AFM en ESMA. Deze uitleg bevestigt niet dat alle functies voor Nederlandse gebruikers beschikbaar zijn. Sparkling is geen exchange, broker of bank.
Houd je positie klein, met een ruime buffer tot de liquidatieprijs, en zet alleen geld in waarvan je het volledige verlies kunt dragen. Een liquidatie kan sneller gaan dan je kunt reageren.
Veelgemaakte fouten met leverage:
Basisregels:
De AFM noemt handelen in crypto zeer risicovol: je kunt je volledige inleg verliezen. Meer algemene uitleg over veilig omgaan met liquidatie, margin en funding vind je bij veilig crypto handelen.
Eén account, twee ingangen. Start binnen een minuut in Telegram of open Sparkling op het web — je wallet, saldo en geschiedenis blijven hetzelfde.
Open de bot, log in met e-mail en krijg binnen een minuut een self-custodial wallet. Niets te installeren — de bot werkt direct in je chats.
Open in TelegramHetzelfde account in je browser, op een groter scherm. Bekijk tradekaarten, controleer saldi en bevestig vanaf je laptop.
Open webversieMet cross margin kun je meer verliezen dan de margin van één positie. De positie deelt dan je hele cross-account, en dat account kan na een backstop-liquidatie op nul equity eindigen. Bij isolated margin staat volgens de documentatie van Hyperliquid alleen het onderpand van die positie op het spel.
Volgens de documentatie van Hyperliquid elk uur. Andere platforms kunnen een ander interval gebruiken. Funding loopt zolang je positie openstaat, en de richting kan per periode wisselen.
Soms. Volgens Hyperliquid houd je onderpand dat overblijft nadat je positie via het orderboek is gesloten. Bij een backstop-liquidatie krijg je de maintenance margin niet terug. Reken er dus niet op.
Op spot koop je de munt zelf, zonder funding en zonder liquidatie. Een perpetual future is een contract op de koers met margin, leverage en funding, en je positie kan worden gesloten voordat je zelf iets doet.
Niet per se. Bitcoin futures is een verzamelnaam: sommige hebben een einddatum en worden dan afgerekend, andere zijn perpetual en lopen door met funding.
Nee. Ook een lage leverage brengt risico mee. Minder hefboom geeft bij isolated margin meer afstand tot de liquidatieprijs, maar volatiliteit, kosten en funding blijven. Welke hefboom bij jou past, is een persoonlijke afweging.
Nee. De agent bereidt een order voor; jij kiest de positiegrootte en bevestigt, past aan of slaat over. Volgens sparkl.ing blijft een order een voorstel tot jij hem bevestigt.
Sparkling kanaliseert liquiditeit, afwikkeling en identiteit via een select aantal nauw geïntegreerde partners.

Gedigitaliseerde aandelen. Aandelenblootstelling onchain, 24/7.

Voorspellingsmarkten. Neem een positie in bij real-world gebeurtenissen.

Zero-knowledge perpetuals exchange met orderboek-grade uitvoering.

Krachtige onchain handels- en liquiditeitsinfrastructuur.

De blockchain voor AI-agents. Compute, opslag en data in één stack.

Cross-chain swap quotes van diverse platformen.
Updated: